
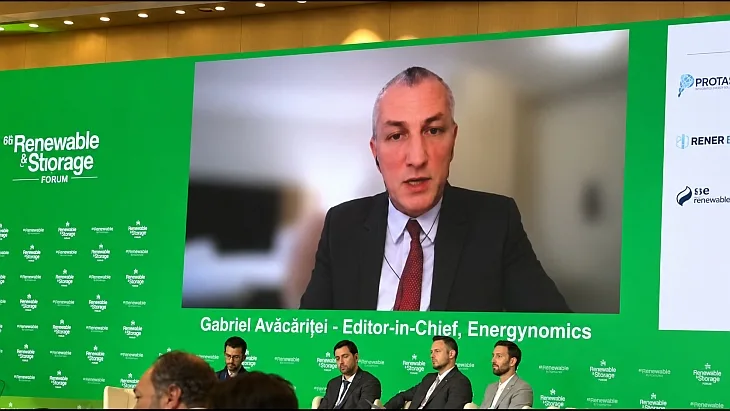
Evoluția sectorului de energie regenerabilă în România trece printr-o etapă critică, în care succesul nu mai poate fi măsurat doar prin volumul capacităților conectate la rețea. Conform analizei prezentate de Gabriel Avăcăriței, redactor-șef Energynomics, în cadrul Renewable & Storage Forum desfășurat la Atena, viitorul investițiilor va depinde de capacitatea proiectelor de a genera venituri sustenabile. Această schimbare de paradigmă pune accent pe stocare, producție hibridă și tranzacționare activă pentru a asigura rentabilitatea în condiții de piață schimbătoare.
Estimările privind creșterea capacităților instalate indică un portofoliu de proiecte încă considerabil în România. Asociația Română pentru Energie Eoliană (RWEA) anticipează adăugarea a aproximativ 2 GW de noi capacități eoliene în perioada 2026-2027. În paralel, Asociația Industriei Fotovoltaice din România (RPIA) estimează că puterea totală instalată în capacități fotovoltaice, incluzând și sistemele prosumatorilor, ar putea atinge pragul de 10-11 GW până la sfârșitul anului 2026, ceea ce impune noi provocări de gestionare.
Riscul de canibalizare a prețurilor reprezintă o amenințare majoră pentru proiectele eoliene și fotovoltaice independente. Pe măsură ce numărul de producători crește, aceștia concurează pentru vânzarea energiei în aceleași intervale orare, ceea ce scade profitabilitatea. Din acest motiv, modelul comercial trebuie să influențeze proiectarea investiției încă de la început. Dezvoltatorii încep să opteze pentru configurații hibride, precum proiecte fotovoltaice asociate cu stocare sau centrale pe gaze combinate cu baterii, pentru a diversifica sursele de venit.
Stocarea de energie este considerată o infrastructură esențială, deși tehnologia bateriilor nu poate rezolva singură toate dezechilibrele sistemului electroenergetic. România a ales o strategie de finanțare concentrată pe capacitățile de producție, spre deosebire de Bulgaria, care a direcționat sprijin public substanțial către stocare. Totuși, companiile românești au intensificat activitatea în domeniul proiectelor de baterii în ultimele 8-12 luni, pregătind terenul pentru o dezvoltare accelerată a stocării în anii următori.
Pe lângă regenerabile, rolul României pe piața regională ar putea fi remodelat de proiecte majore precum Neptun Deep, de la care se așteaptă prima producție de gaze în prima jumătate a anului 2027. De asemenea, centrala electrică pe gaze de la Mintia este menționată ca un element cheie în structura energetică. Aceste dezvoltări, alături de soluțiile software de tranzacționare automatizată, vor ajuta operatorii să gestioneze mai eficient activele în fața noilor condiții de piață.
Sectorul energetic românesc traversează o perioadă de transformări structurale profunde, marcată de o creștere accelerată a capacităților de producție. Această tranziție este susținută de un flux constant de investiții, însă stabilitatea prețurilor și securitatea furnizării rămân dependente de echilibrul dintre producția regenerabilă și capacitatea de stocare a energiei. Evoluția pieței va fi dictată de capacitatea investitorilor de a integra tehnologii avansate în noile proiecte de infrastructură.